 퇴사정산소
4대보험 계산기 2026년 요율
월 급여에서 빠지는 국민연금·건강보험·장기요양·고용보험을 근로자 부담분만 계산합니다. 국민연금 상·하한과 만 60세 예외가 자동 적용됩니다.
- 국민연금 4.75%
- 건강보험 3.595%
- 퇴사 후 보험료 비교
식대·차량보조금 등 비과세 항목을 뺀 과세 대상 월 보수입니다.
만 60세 이상이면 국민연금 보험료를 빼고 계산합니다.
2026년 근로자 부담: 국민연금 4.75% · 건강보험 3.595% · 장기요양 건강보험료의 13.14% · 고용보험 0.9% · 소득세·지방소득세는 포함하지 않습니다.
2026년 4대보험 요율표
| 보험 | 근로자 부담 | 사업주 부담 | 합계 |
|---|---|---|---|
| 국민연금 | 4.75% | 4.75% | 9.5% |
| 건강보험 | 3.595% | 3.595% | 7.19% |
| 장기요양 | 건강보험료의 13.14% | 건강보험료의 13.14% | — |
| 고용보험 (실업급여분) | 0.9% | 0.9% | 1.8% |
| 산재보험 | 없음 | 업종별 요율 (전액 사업주) | — |
급여명세서에서 “4대보험”으로 빠지는 금액은 위 근로자 부담분의 합계입니다. 여기에 소득세·지방소득세가 더해져 실수령액이 정해집니다.
국민연금 상·하한과 60세 예외
국민연금은 실제 월급이 아니라 기준소득월액에 4.75%를 곱합니다. 기준소득월액에는 상한과 하한이 있어서, 월급이 659만 원을 넘어도 659만 원까지만 보험료가 매겨집니다. 2026년 7월~2027년 6월 기준 상한 659만 원, 하한 41만 원입니다.
- 월급 700만 원 → 기준소득월액 659만 원 × 4.75% = 313,025원
- 월급 30만 원 → 기준소득월액 41만 원 × 4.75% = 19,475원
국민연금은 만 60세가 되면 새로 가입할 수 없고, 60세 이후에는 보험료를 내지 않습니다. 이 계산기는 만 나이 60세 이상이면 국민연금을 제외하고 계산합니다.
장기요양은 왜 건강보험료에 붙나
노인장기요양보험은 별도 보험료를 고지하지 않고 건강보험료의 13.14%를 붙여 걷습니다. 그래서 월급 300만 원이면 건강보험료 107,850원의 13.14%인 14,170원이 장기요양보험료가 됩니다(10원 단위 절사).
계산 예시
① 월 과세 보수 300만 원, 32세
- 국민연금 142,500원 · 건강보험 107,850원 · 장기요양 14,170원 · 고용보험 27,000원
- 합계 291,520원 — 공개된 계산 예시와 같은 값입니다. 공제 후 2,708,480원(소득세 제외)
② 월 과세 보수 300만 원, 62세
- 국민연금 0원 · 건강보험 107,850원 · 장기요양 14,170원 · 고용보험 27,000원
- 합계 149,020원 — 60세 이상이라 국민연금이 빠져 절반 수준입니다.
퇴사 후 건강보험 3가지 선택
퇴사하면 직장가입자 자격이 사라지고 다음 중 하나를 골라야 합니다. 여기서 매달 나가는 돈이 크게 달라집니다.
| 선택 | 보험료 | 조건 |
|---|---|---|
| 임의계속가입 | 퇴직 전 12개월 보수월액 평균 기준. 재직 때보다 부담이 커짐 | 퇴직 전 18개월 중 직장가입자 기간이 통산 1년 이상. 최대 36개월 |
| 피부양자 등재 | 0원 | 연 합산소득 2,000만 원 이하, 재산세 과세표준 5.4억 원 이하(5.4억~9억은 소득 1,000만 원 이하) |
| 지역가입자 | 소득·재산에 따라 부과 | 위 둘에 해당하지 않을 때 |
임의계속가입은 지역가입자로 바뀐 뒤 최초 고지된 지역보험료 납부기한에서 2개월이 지나기 전에 신청해야 합니다. 기한을 놓치면 그해는 지역가입자로 남습니다. 피부양자 등재는 배우자·부모·자녀 등 직장가입자에게 생계를 의존하는 경우에 가능하고, 사업소득이 있으면 요건이 더 엄격해집니다.
자주 묻는 질문
왜 급여명세서 금액과 계산 결과가 조금 다르나요?
원 단위 반올림과 10원 절사, 그리고 과세 보수에 어떤 수당이 포함됐는지에 따라 10~1,000원 차이가 납니다. 식대·차량보조금 같은 비과세 항목이 얼마인지 확인하면 차이를 좁힐 수 있습니다.
소득세는 왜 없나요?
소득세·지방소득세는 부양가족 수, 비과세 소득, 연말정산 공제에 따라 달라서 급여 계산기로 단정하기 어렵습니다. 근로자 부담 4대보험만 정확히 계산하고, 소득세는 국세청 간이세액표나 회사 급여명세서로 확인하도록 했습니다.
퇴직하면 4대보험료를 돌려받을 수 있나요?
일부는 정산됩니다. 건강보험료는 퇴직 시 보수 정산으로 과납분이 돌아올 수 있고, 국민연금은 환급 대상이 아닙니다(가입기간으로 적립). 고용보험료도 환급되지 않습니다.
프리랜서·3.3% 원천징수도 4대보험을 내나요?
사업소득으로 처리되는 프리랜서는 원칙적으로 직장가입 4대보험 대상이 아닙니다. 다만 실제로는 회사에 전속되어 근로를 제공했다면 근로자로 인정될 수 있어, 계약 형태와 실제 근무 형태를 함께 봐야 합니다. 지역가입자 건강보험료는 별도로 부과됩니다.
근거 법령·고시
- 국민연금법 제88조(보험료) — 근로자 4.75%, 기준소득월액 상·하한 659만 원 / 41만 원 (2026.7~2027.6)
- 국민건강보험법 시행령 제44조(보험료율) — 총 7.19%
- 노인장기요양보험법 시행령 제4조 — 건강보험료의 13.14%
- 고용보험법 시행령 제12조(고용보험료율) — 실업급여분 1.8% 중 근로자 0.9%
- 국민건강보험법 제110조(실업자에 대한 특례) — 임의계속가입, 최대 36개월
- 국민건강보험법 시행규칙 별표 1의2 — 피부양자 소득·재산 요건
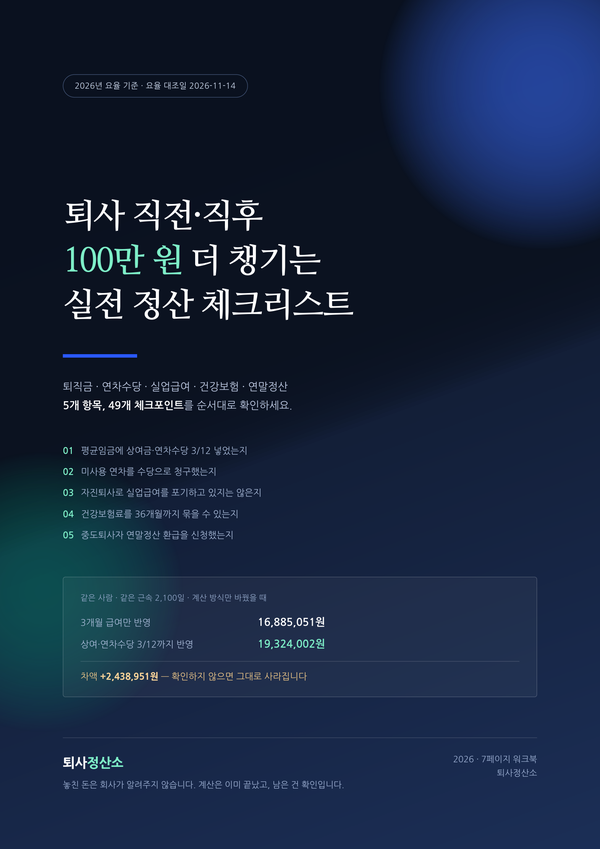
계산은 끝났습니다. 이제 ‘안 받고 나가는 돈’을 챙길 차례입니다
<2026 퇴사 직전·직후 100만 원 더 챙기는 실전 정산 체크리스트> — 통상임금·평균임금 누락 점검, 연차수당 청구 공식, 자진퇴사 예외 5대 증빙, 건강보험 임의계속가입 비교, 중도퇴사자 연말정산 환급까지 7페이지.
곧 크티에서 판매를 시작합니다. 그 사이 아래 9,900원 전자책을 먼저 확인하세요.
함께 보면 좋은 전자책
2026 청년·직장인 숨은 돈 1,000만 원 찾기 시크릿 바이블
퇴사 정산 말고도 놓치기 쉬운 지원금·환급을 11페이지로 정리했습니다. 정가 25,000원 → 9,900원.